Sandisk ha cerrado su ejercicio fiscal 2026 con un salto que muestra hasta qué punto el mercado del almacenamiento está girando hacia los centros de datos. La compañía comunicó el 5 de agosto unos ingresos trimestrales de 8.970 millones de dólares, un 51 % más que en el trimestre anterior, y un beneficio neto GAAP de 6.903 millones.
El resultado no procede únicamente de vender más unidades. Sandisk explica que aproximadamente un tercio del crecimiento secuencial llegó por el aumento de volumen y dos tercios por unos precios medios más altos. En el conjunto del ejercicio, los ingresos alcanzaron 20.250 millones de dólares, un 175 % más interanual, con el negocio de centros de datos creciendo un 437 %.

Unidad SSD portátil de Sandisk como referencia visual del mercado de almacenamiento.
El almacenamiento deja de ser un componente invisible
La lectura tecnológica está en el destino de la demanda. Los centros de datos necesitan cada vez más memoria flash para entrenar y ejecutar sistemas de inteligencia artificial, servir grandes volúmenes de datos y mantener bibliotecas de modelos disponibles con baja latencia. Sandisk no presenta estas cifras como una previsión abstracta: el centro de datos ya es el pilar que más crece dentro de su cartera.
La empresa también comunicó cinco nuevos acuerdos de su modelo de negocio NBM desde la presentación de abril: tres con clientes nuevos y dos ampliaciones de contratos anteriores. Ese detalle importa porque los acuerdos a largo plazo pueden dar más visibilidad a la fabricación, aunque no eliminan el riesgo de que los precios altos reduzcan la demanda de consumidores y fabricantes de equipos.
El contexto afecta directamente a quien está pensando en comprar un SSD, una tarjeta de memoria o almacenamiento para un ordenador. Las cifras no permiten afirmar que todos los productos vayan a encarecerse de inmediato, pero sí muestran que la presión de la inteligencia artificial está absorbiendo capacidad y elevando el valor de la memoria. Es un cambio de mercado que se suma a la escasez de componentes que UktusNas ya había descrito al analizar el coste creciente de montar un PC.
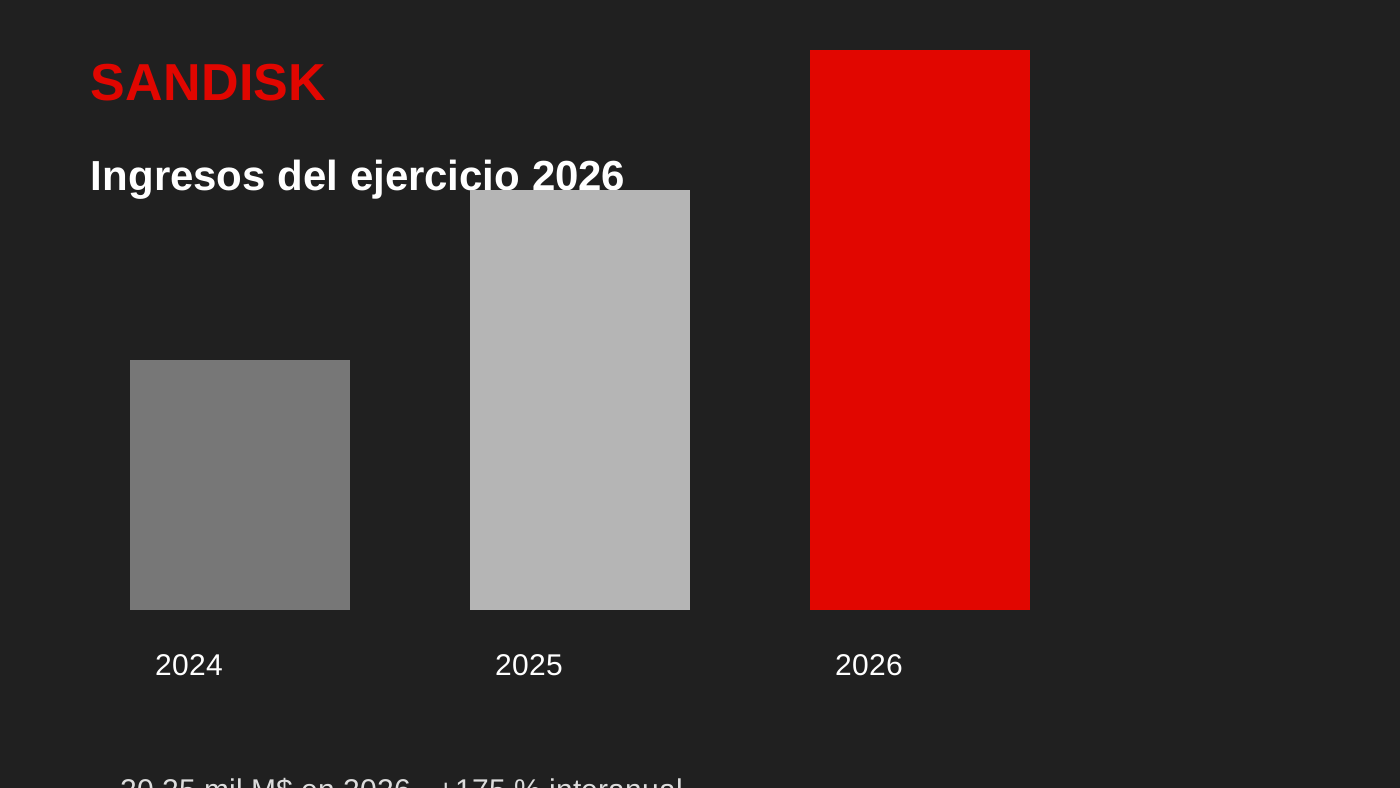
Evolución editorial de los ingresos anuales comunicados por Sandisk: 20.250 millones de dólares en el ejercicio fiscal 2026.
Qué ha confirmado Sandisk y qué queda abierto
Para el primer trimestre fiscal de 2027, Sandisk espera ingresos de entre 10.300 y 10.800 millones de dólares y un beneficio por acción no GAAP de entre 44 y 46 dólares. Son previsiones de la propia compañía, no resultados ya obtenidos, y dependen de que continúe la demanda de centros de datos y de que los precios no destruyan volumen en otros segmentos.
El consejo aprobó además 14.000 millones de dólares adicionales para recompras, lo que eleva la autorización restante a 15.500 millones. Es una decisión financiera relevante, pero no equivale a una inversión directa en nuevas fábricas ni garantiza más capacidad para las tiendas. Para el lector, la señal operativa está en los contratos, la producción y la evolución de los precios, no en el programa de acciones.
Sandisk llega así a una situación paradójica: vende más y con mejores márgenes, pero el mercado se vuelve menos cómodo para quienes compran almacenamiento por su cuenta. La recomendación práctica es distinguir entre una necesidad inmediata y una compra preventiva. Si el equipo requiere espacio ahora, comparar capacidad y garantía sigue siendo sensato; si la compra puede esperar, conviene vigilar la evolución de la memoria NAND y las próximas presentaciones del sector.
El comunicado no permite saber cuánto de esta presión acabará trasladándose a los escaparates ni durante cuánto tiempo. Sí deja confirmado que la demanda de infraestructura de IA ya está alterando la economía del almacenamiento y que Sandisk afronta el nuevo ejercicio con una cartera de pedidos y contratos mucho más orientada al centro de datos.